Дропперство простыми словами: кто такой дроппер и что грозит подростку
Что говорит закон с 2025 года, с какого возраста отвечают, как звучит предложение вербовщика и что делать, если карта уже передана.
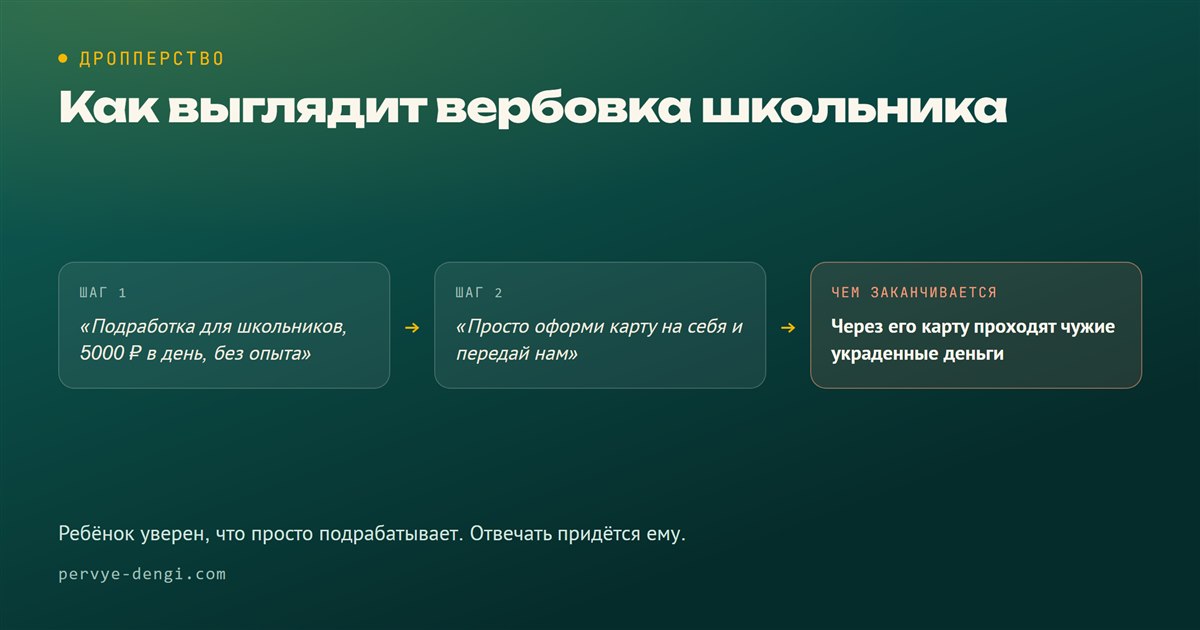
Дропперство простыми словами
Дропперство — это использование банковской карты, счёта или доступа к онлайн-банку одного человека для того, чтобы через них прошли чужие деньги, у которых нет законного основания оказаться на этом счёте. Чаще всего это деньги, похищенные у других людей.
Закон описывает это точнее. В статье 187 Уголовного кодекса есть определение неправомерной операции: перевод, выдача или получение наличных со счёта денег, которые были зачислены на счёт клиента без оснований, предусмотренных законом, иными правовыми актами или сделкой. Проще говоря: на карту пришли деньги, которым там взяться было неоткуда, — и человек отправил их дальше.
Дроппер — это человек, а не устройство
Дроппер — это человек, чья карта, счёт или доступ к банковскому приложению используются для такого перевода. Он может сам нажимать кнопки в приложении, а может просто отдать карту и пин-код и больше ничего не делать: для закона важно не количество действий, а то, что именно через него прошли чужие деньги. Слово закрепилось в русском языке за последние несколько лет — его используют и Банк России, и МВД.
Организатора в этой конструкции обычно не видно. Он находится далеко, часто за границей, общается через мессенджер и удаляет переписку. Видно только владельца карты: его имя, его паспортные данные, его счёт в конкретном банке.
Почему это не подработка, даже если так называется
Подработка — это когда человек создаёт какую-то ценность и получает за неё оплату. Здесь ценности нет: платят не за труд, а за имя и документы, которые прикрывают чужой перевод. Обещанное вознаграждение выглядит как оплата за десять минут работы, но на деле это плата за другое — за то, что в случае расследования отвечать придётся владельцу карты.
Куда идут деньги и почему подросток оказывается последним звеном
Деньги, украденные у человека телефонным мошенником, нельзя сразу вывести: перевод сразу с карты жертвы на конечный счёт виден и легко останавливается. Поэтому сумму дробят и прогоняют через цепочку чужих счетов. Чем длиннее цепочка, тем труднее проследить путь.
Подросток в этой цепочке оказывается, как правило, в самом конце. Банк России описывает это прямо: ребёнок становится последним звеном перед выводом средств за границу, а значит — главным фигурантом уголовного дела.
Масштаб виден по цифрам регулятора. Если в 2024 году в базе данных Банка России было около 700 тысяч счетов, связанных с такими операциями, то в 2025-м — уже порядка 1,2 миллиона. До 20% этих счетов зарегистрированы на несовершеннолетних.
Причина не в наивности. Карта пятнадцатилетнего — это новый счёт без истории операций и человек, который заведомо не станет требовать договор и проверять, с кем имеет дело. Для организатора владелец карты — расходная часть: когда счёт заблокируют, он найдёт следующего.
Дропперство и статья УК РФ: что изменилось в 2025 году
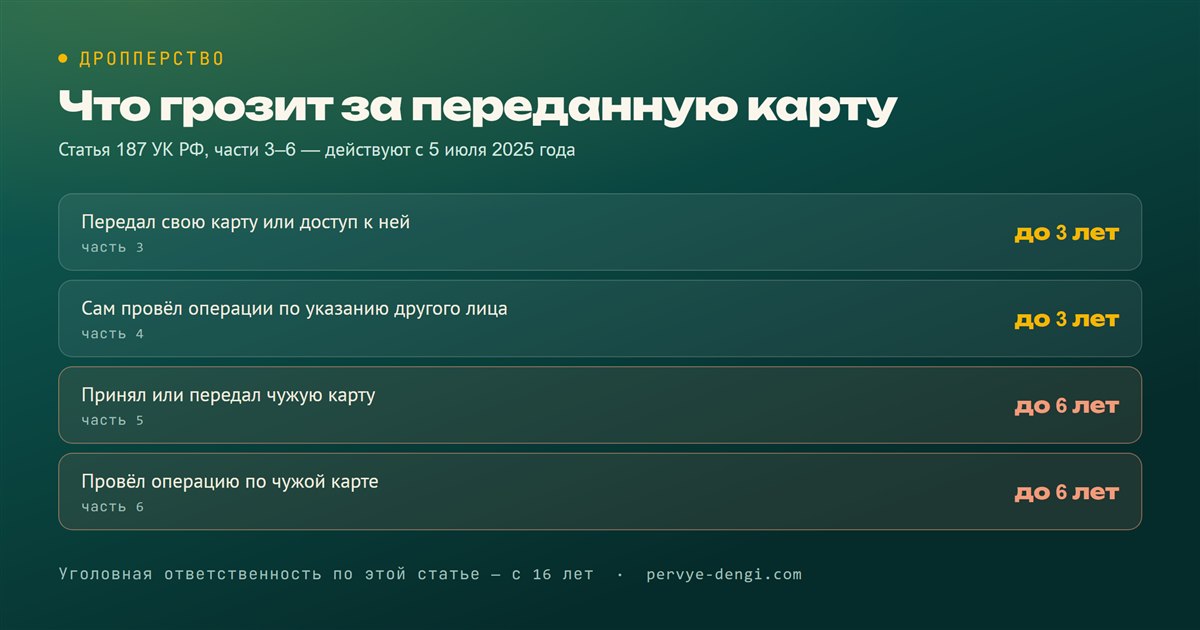
До лета 2025 года передача собственной настоящей карты постороннему человеку сама по себе уголовным преступлением не была. Это изменилось: Федеральный закон от 24 июня 2025 года № 176-ФЗ дополнил статью 187 Уголовного кодекса новыми частями — с третьей по шестую. Они действуют с 5 июля 2025 года.
Отдельной статьи «за дропперство» в кодексе нет
Это важно понимать, потому что в интернете часто пишут про «новую статью за дропперство». Отдельной статьи с таким названием законодатель не вводил. Ответственность встроили в уже существовавшую статью 187, которая называется «Неправомерный оборот средств платежей». Само слово «дроппер» в тексте кодекса не встречается — закон описывает действия, а не роль.
Дропперство: наказание по частям с третьей по шестую
Наказание зависит от двух вещей: чья карта использовалась и что именно человек с ней сделал.
| Что сделал человек | Часть статьи 187 УК РФ | Максимальное наказание |
|---|---|---|
| Передал свою карту или доступ к ней другому лицу за вознаграждение | часть третья | лишение свободы до трёх лет |
| Сам провёл операции своей картой по указанию другого лица за вознаграждение | часть четвёртая | лишение свободы до трёх лет |
| Приобрёл чужую карту или передал её дальше за вознаграждение | часть пятая | лишение свободы до шести лет со штрафом |
| Провёл операцию по чужой карте | часть шестая | лишение свободы до шести лет со штрафом |
Помимо лишения свободы закон предусматривает штрафы: по частям третьей и четвёртой — от ста до трёхсот тысяч рублей, по частям пятой и шестой — от трёхсот тысяч до одного миллиона. Есть и более мягкие варианты — обязательные работы, исправительные работы, ограничение свободы, — но выбирает их суд, а не обвиняемый.
Обратите внимание на одну деталь в таблице. Подросток, который отдал свою карту, попадает под часть третью — до трёх лет. Но если он взял карту одноклассника, чтобы передать её дальше, это уже часть пятая — до шести лет. Разница между «отдал только своё» и «взялся собирать чужое» в законе двукратная.
С какого возраста наступает уголовная ответственность
По общему правилу статьи 20 Уголовного кодекса уголовной ответственности подлежит человек, достигший ко времени совершения преступления шестнадцати лет. Для части преступлений — убийство, кража, разбой, вымогательство и ещё несколько десятков составов — возраст снижен до четырнадцати, но статьи 187 в этом перечне нет.
Значит, ответить по статье 187 можно с шестнадцати лет. Не с восемнадцати, как многие думают: старшеклассник под эту статью уже попадает полностью.
Если подростку ещё нет шестнадцати
Уголовное дело против него не возбудят, но «ничего не будет» — неверное описание происходящего. Закон о профилактике безнадзорности и правонарушений несовершеннолетних прямо относит к тем, с кем проводится индивидуальная профилактическая работа, подростков, совершивших общественно опасное деяние и не подлежащих уголовной ответственности только из-за возраста. На практике это означает разбирательство, комиссию по делам несовершеннолетних, учёт и последующее внимание к семье.
И главное: возраст не отменяет денежных требований. О них — следующий раздел.
Деньги придётся вернуть, даже если уголовного дела нет
Это та часть, которую в разговорах о дропперстве почти всегда пропускают, хотя по последствиям для семьи она нередко тяжелее уголовной.
Человек, который без оснований получил деньги за счёт другого, обязан их вернуть — это статья 1102 Гражданского кодекса о неосновательном обогащении. В той же статье есть пункт, который стоит прочитать внимательно: правила применяются независимо от того, стало ли обогащение результатом поведения самого получателя, потерпевшего, третьих лиц или произошло вообще помимо их воли. То есть довод «я не знал, чьи это деньги» на возврат не влияет.
Обманутый человек видит в выписке номер счёта, на который ушли его деньги. К владельцу этого счёта он и предъявляет иск. Возвращать придётся всю прошедшую через карту сумму, а не полученный процент.
По статье 1074 Гражданского кодекса несовершеннолетние от четырнадцати до восемнадцати лет отвечают за причинённый вред самостоятельно. Но если у подростка нет доходов или имущества, достаточных для возмещения, вред возмещают полностью или в недостающей части его родители — если не докажут, что вред возник не по их вине. Подросток получает вознаграждение в несколько тысяч рублей, а проходят через его карту суммы на порядки больше. Взыскивать будут прошедшую сумму, и платить придётся семье.
Что делает банк: блокировка карты и база данных Банка России
Уголовное дело возбуждают не всегда и не сразу, а банк реагирует быстро — иногда в тот же день.
Банк России ведёт базу данных «О случаях и попытках осуществления переводов денежных средств без добровольного согласия клиента». Её формируют из сведений, которые по закону о национальной платёжной системе передают банки; поступать данные могут и от МВД.
Последствия для того, чьи реквизиты туда попали, регулятор описывает так:
- банк вправе приостановить использование карты, онлайн-банка и других средств платежа, если сведения о клиенте есть в базе;
- банк обязан это сделать, если сведения поступили в базу от МВД;
- приостановка действует всё время, пока сведения находятся в базе.
Ограничение касается не одной карты, а работы с деньгами вообще: заблокированным оказывается доступ к дистанционному обслуживанию. Для подростка это означает, что он остаётся без нормального банковского обслуживания в том возрасте, когда начинает подрабатывать, копить и оплачивать учёбу.
Исключение сведений можно запросить: подать заявление через любой банк, где вы обслуживаетесь, или напрямую в интернет-приёмную Банка России. Регулятор рассматривает заявление в течение 15 рабочих дней и принимает решение. При исключении данных банк обязан немедленно возобновить обслуживание. Автоматически это не происходит — заявление нужно написать.
Отдельно государство сужает саму возможность использовать людей как держателей карт: законом, подписанным в июне 2026 года, установлен предел — не более двадцати платёжных карт на одного человека во всех банках сразу.
Как мошенники вербуют школьников под видом подработки
Слово «дропперство» в предложении не звучит никогда. Разговор всегда выглядит как что-то обычное.
Четыре приёма, которые назвало МВД
Официальный представитель МВД России Ирина Волк перечислила типовые приёмы вовлечения:
- неожиданный перевод от незнакомца, который затем просит вернуть деньги на другие реквизиты;
- обещание быстрого заработка — предложение продать банковскую карту, принимать на неё деньги и переводить дальше за процент от каждой операции;
- рассказ о секретном сотрудничестве с государственными органами, хотя на счёт при этом поступают деньги, украденные у других людей;
- простая просьба одолжить карту, приложить её к терминалу или подтвердить перевод кодом из сообщения.
В материалах МВД упоминается и предложение сдать карту «в аренду» — с последующими «ошибочными переводами» и просьбами вернуть деньги, — а также доплата за привлечение друзей. Последнее стоит отметить отдельно: подросток, который начал собирать карты одноклассников и передавать их дальше, выходит из части третьей статьи 187 в часть пятую, где наказание вдвое строже.
Где это происходит
По данным МВД, объявления распространяют через рассылки на электронную почту, всплывающие сообщения в браузере, социальные сети и мессенджеры. То есть в тех же местах, где подросток проводит обычный день, и вперемешку с обычными сообщениями.
Что в предложении выдаёт вербовку
Содержание меняется, а конструкция — почти никогда. Признаки такие:
- от вас нужна карта, счёт, доступ в приложение или код из сообщения — то есть инструмент, а не работа;
- оплата обещана за сам факт перевода, а не за сделанное дело;
- просят не задавать вопросов о происхождении денег и «не выносить это в семью»;
- нет ни договора, ни названия организации, ни человека, которого можно найти;
- торопят: «нужно сегодня», «завтра место займут».
Достаточно одного первого признака. Настоящая работа никогда не начинается с передачи банковской карты.
Вовлечение несовершеннолетнего в совершение преступления путём обещаний, обмана, угроз или иным способом — статья 150 Уголовного кодекса. Обычное наказание — до пяти лет лишения свободы, а если вовлечение шло через интернет или мессенджер — от трёх до шести лет. Это полезно сказать подростку вслух: человек в переписке не «даёт подзаработать», он совершает отдельное преступление против него.
Признаки для родителя: по чему заметить
Прямого разговора чаще всего не будет — подросток считает, что нашёл работу, и не видит, о чём тут сообщать. Заметно другое:
- у него появились деньги, происхождение которых он объясняет туманно: «помог знакомому», «за поручение»;
- он просит оформить на себя карту в новом банке или спрашивает, как открыть счёт, хотя раньше эта тема его не занимала;
- оформил несколько карт в разных банках за короткое время;
- прячет телефон при уведомлениях от банка, переводит их в беззвучный режим;
- появилась переписка с незнакомым взрослым, которая быстро уходит в мессенджер с исчезающими сообщениями;
- банк ограничил операции по его карте, и объяснения этому нет.
Проверять переписку тайно — плохой ход: если подозрение подтвердится, вы узнаете об этом последним, потому что доверие уже будет потеряно. Работает прямой вопрос без обвинения: «Мне важно понимать, откуда эти деньги. Я не ругаюсь, я хочу знать, во что ты втянут».
Что делать, если уже согласился или уже передал карту
Это не приговор, и путь здесь есть. Но он работает только при одном условии — двигаться нужно первым, а не после того, как придут с вопросами.
В законе есть прямая норма на этот случай. Примечание к статье 187 предусматривает: человек, впервые совершивший преступление по части третьей или четвёртой, освобождается от уголовной ответственности, если активно способствовал раскрытию или расследованию и добровольно сообщил о лицах, совершивших другие преступления с использованием его карты. Это относится к тому, кто отдал или использовал свою собственную карту, — то есть ровно к тому положению, в котором оказывается подросток.
- 1Остановиться сразу. Не делать новых переводов, не снимать наличные, не «доводить до конца последнее поручение». Каждая следующая операция — отдельный эпизод.
- 2Сказать родителям в тот же день. Несовершеннолетний не может один вести разговор с банком и полицией: нужен законный представитель. День молчания здесь стоит дороже неприятного разговора.
- 3Сохранить переписку. Не удалять чат, скриншотить сообщения, имена и ссылки. Это и есть тот материал, который подтверждает, что человек не организатор, а вовлечённый, — и он же основа для освобождения по примечанию к статье.
- 4Обратиться в банк и в полицию. Карту заблокировать, о случившемся заявить. Обратиться самому — принципиально: норма закона говорит именно о добровольном сообщении.
- 5Сменить доступы. Пароль от банковского приложения, пин-код, пароль от электронной почты и от аккаунта в мессенджере.
- 6Если карта уже ограничена — подать заявление в Банк России. Через любой банк, где вы обслуживаетесь, или через интернет-приёмную регулятора. Срок рассмотрения — 15 рабочих дней.
Обратиться за помощью к юристу здесь уместно, и это не лишняя трата: разговор со следствием несовершеннолетнего лучше вести подготовленным.
Почему запрет работает хуже, чем опыт
«Никогда никому не отдавай карту» — правило верное, но у него есть слабое место: оно живёт ровно до момента, пока не появится причина его нарушить. А причина всегда одна и та же — подростку нужны свои деньги, а взять их негде.
Заместитель начальника Сибирского главного управления Банка России Павел Вернер формулирует задачу так: важно не запугать ребёнка, а сформировать доверительные отношения и закрепить базовые принципы финансовой и цифровой грамотности — тогда, столкнувшись со злоумышленниками, он будет действовать правильно.
К этому стоит добавить практическую часть. Предложение «переведи через себя — получишь пять тысяч» выглядит убедительно только для того, кто никогда не зарабатывал сам и не знает, сколько усилий стоит эта сумма. У подростка, который однажды нашёл заказчика, договорился и получил оплату за сделанную работу, такое предложение вызывает не интерес, а вопрос: за что здесь платят столько и почему именно мне. Этот вопрос и есть защита.
Что изменилось в 2025–2026 годах
Материалы про дропперство, написанные до осени 2025 года, устарели целиком. Закон с тех пор переписали дважды.
Появилась отдельная уголовная статья
С 5 июля 2025 года передача банковской карты другому человеку — самостоятельное преступление. Наказание: штраф до 300 000 ₽, принудительные работы либо лишение свободы до трёх лет.
Отвечают с шестнадцати лет. До шестнадцати по этой статье подростка не судят — но это не значит, что ничего не будет: остаются учёт, школа и возмещение ущерба родителями.
За первые полгода действия статьи возбуждено 222 уголовных дела. Есть и вступившие в силу приговоры, и отмены в кассации — общий довод отмен в том, что не доказан умысел. К несовершеннолетним суды относятся мягче, но исход зависит от обстоятельств и от того, есть ли защита.
База дропперов — то, о чём почти не пишут
К концу 2025 года в базе Банка России было больше 200 000 человек.
Это тяжелее уголовной статьи по последствиям, потому что длится дольше. Попадание в базу закрывает доступ к банковским услугам и осложняет трудоустройство. Подросток, который один раз отдал карту «за процент», может годами не открыть нормальный счёт.
Банки стали мешать этому заранее
- С 1 августа 2025 года банк не откроет счёт подростку 14–18 лет без письменного согласия родителя.
- С сентября 2025 года Банк России рекомендовал банкам предупреждать подростков о рисках и сообщать родителям о выпущенных картах.
- С 1 июля 2026 года банки обязаны предоставлять родителям сведения о счетах и вкладах детей 14–18 лет.
Меры сработали: в 2026 году число несовершеннолетних дропперов сократилось более чем втрое к среднемесячным показателям первой половины 2025 года. Это данные пресс-службы Банка России.
Теперь вы можете увидеть счета ребёнка, не спрашивая его. Это не повод устраивать слежку — это повод один раз проверить и успокоиться. Если карта одна и движения по ней обычные, вопрос закрыт.
Лучшая защита — знать, как деньги достаются на самом деле
Подростка, который сам нашёл первого заказчика, договорился о цене и получил оплату за сделанную работу, предложением «получи столько же за один перевод» не обмануть: он уже знает, чего стоит эта сумма, и несоответствие становится для него очевидным раньше, чем интересным. Программа «Первые деньги» проводит через этот путь по шагам — до настоящего, своего заработка.
Открыть первый шаг бесплатно